① 一句话模式
小米靠「硬件引流、服务变现」赚钱:以不超过 5% 的硬件综合税后净利率获取海量用户,再通过互联网服务(广告、游戏、增值服务、金融科技)的高毛利实现盈利。2024 年总收入 3,659 亿元,经调整净利润 272 亿元,其中互联网服务收入 341 亿元、毛利率 76.6%,以不足一成的收入占比贡献远超权重的利润 [S1][S7]。
② 故事:它遇到了什么问题
2010 年 4 月 6 日,雷军与林斌、周光平、刘德等联合创始人把小米科技在北京立起来。那时候中国手机市场是苹果、三星的天下,国产阵营还在渠道里打转,一部手机从出厂到消费者手里,层层渠道加价,信息不对称把利润截得干干净净。
两年后的 2011 年 8 月 16 日,小米手机 1 在北京发布,定价 1,999 元,纯线上销售。这个价格在当时几乎是在「砸场子」——它把一台旗舰级安卓手机的门槛硬生生压到了两千元以内。用户用脚投票,小米迅速崛起:2014 年第三季度,小米智能手机出货量首次位居全球第三(Canalys 口径)[S9]。
但高潮之后是急刹车。2016 年前后,供应链危机、渠道冲突、产品节奏失序叠加,小米出货量断崖式下滑,雷军亲自抓供应链才把局面稳住。2020 年第三季度,小米以 4,710 万台出货、13.5% 市占率重回全球第三,超越苹果 [S9]。
两次起伏让雷军想清楚了一件事:靠硬件差价赚钱,天花板太低。硬件卖得越多,被渠道、被供应链、被价格战咬掉的利润越多;而用户一旦认准了「性价比」,就愿意一直留在你的体系里——那为什么不把硬件当成入口,去赚用户留在体系里之后才产生的钱?
于是,一个反直觉的承诺在 2018 年 4 月落地:小米正式承诺,每年整体硬件业务(包括手机及 IoT 和生活消费产品)的综合税后净利率不超过 5%,如超过,把超过部分以合理方式返还用户 [S6]。这个承诺后来被写进了上市招股书 [S13]。
③ 解法:模式怎么运转
小米的商业模式,招股书里概括为「铁人三项」:硬件 + 新零售 + 互联网服务。三者不是并列关系,而是漏斗关系——
第一环:硬件获取用户。 手机、电视、路由器、手环、空气净化器……所有硬件产品按成本加不超过 5% 的利润定价。这不是营销话术,是董事会决议:2018 年 4 月 23 日董事会通过,4 月 25 日雷军在武汉大学小米 6X 发布会上公开宣布 [S6]。执行结果呢?雷军在 2020 年小米十周年演讲中披露,2018 年和 2019 年小米硬件业务综合净利润率均低于 1% [S6]。
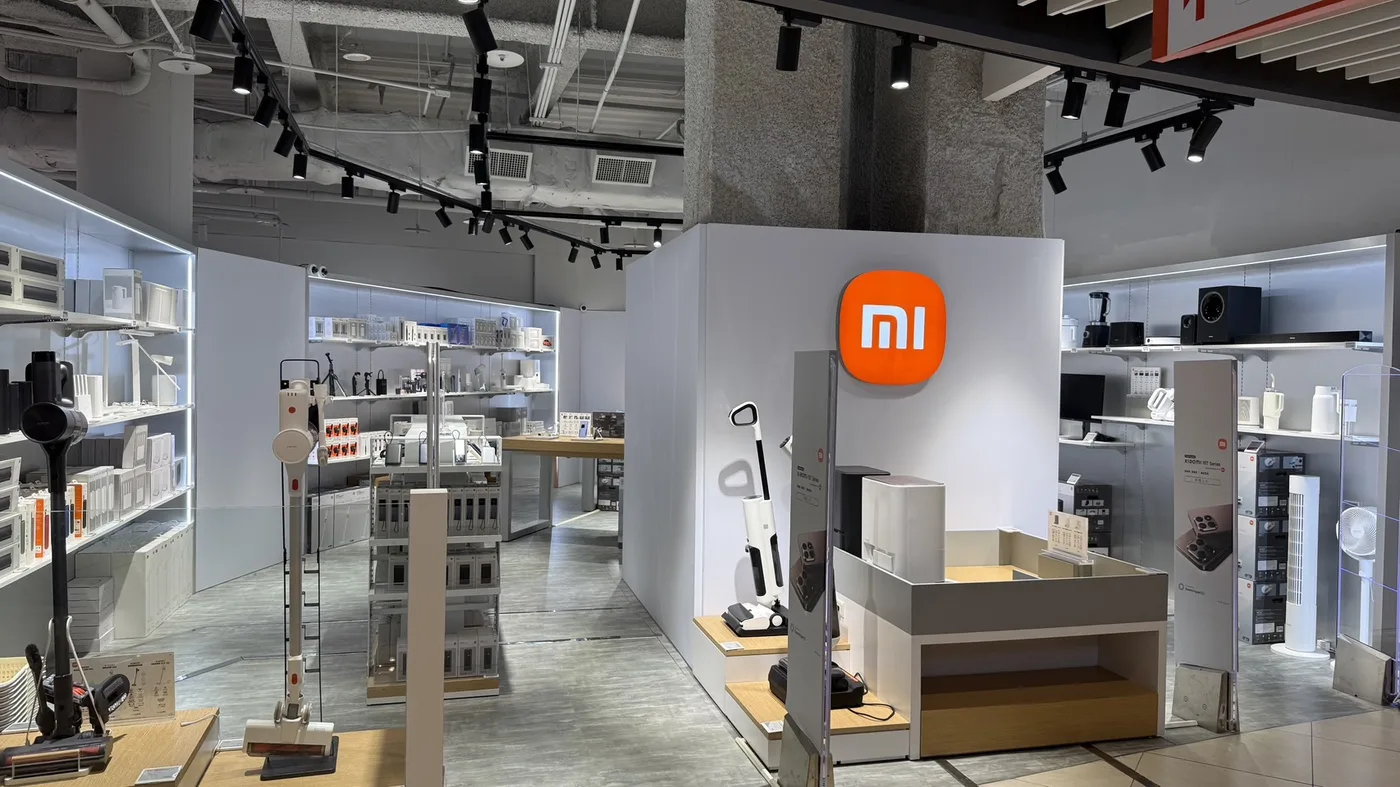
第二环:新零售提高分销效率。 小米之家、线上商城、授权店构成渠道网络,把「高性价比」从线上复制到线下,同时压掉传统零售的层层加价。
第三环:互联网服务变现用户。 当用户买了小米手机,就进入了 MIUI/HyperOS 生态。广告、游戏、增值服务、金融科技顺着系统推送出去。2024 年 12 月,全球月活跃用户数(MIUI/HyperOS)达到 7.023 亿 [S1]。这 7 亿多用户不是「消费者」,是「可反复触达的流量池」。
钱怎么分?硬件部门按成本 + ≤5% 利润定价,超额部分返还用户;互联网服务部门直接对 7 亿多月活用户推送广告、游戏、金融,毛利 76.6%(2024 年)[S1][S7]。生态链企业由小米投资赋能,共享渠道与品牌,但不抢占主业利润——这一块的细节(投资比例、分账机制)在已核实档案中未完全覆盖,此处不作具体数字描述。
④ 怎么赚钱
小米的收入公式可以写成:
总收入 = 智能手机收入 + IoT 与生活消费产品收入 + 互联网服务收入 + 智能电动汽车等创新业务收入
看 2020–2024 年的序列:
| 年度 | 总收入(亿元) | 经调整净利润(亿元) | 互联网服务收入(亿元) |
|---|---|---|---|
| 2020 | 2,459 | 130 | 238 |
| 2021 | 3,283 | 220 | 282 |
| 2022 | 2,800 | 85 | 283 |
| 2023 | 2,710 | 193 | 301 |
| 2024 | 3,659 | 272 | 341 |
数据来源:小米集团历年全年业绩公告 [S1][S2][S3][S4][S5]。
2024 年是最典型的一次拆解:
- 智能手机收入 1,918 亿元,毛利率 12.6% [S1][S7]
- IoT 与生活消费产品收入 1,041 亿元,首次破千亿 [S1][S7]
- 互联网服务收入 341 亿元,毛利率 76.6% [S1][S7]
- 智能电动汽车等创新业务收入 328 亿元,该分部经调整净亏损 62 亿元 [S1][S7]
互联网服务以约一成的收入占比,贡献远超其权重的毛利。2020 年互联网服务毛利约占集团总毛利四成,研报汇编口径 [S3] 附注。
再看毛利率的「剪刀差」:
| 年度 | 智能手机毛利率 | 互联网服务毛利率 |
|---|---|---|
| 2020 | 8.7% | 61.6% |
| 2021 | 11.9% | 74.1% |
| 2022 | 9.0% | 71.8% |
| 2023 | 14.6% | 74.2% |
| 2024 | 12.6% | 76.6% |
数据来源:[S1][S2][S3][S4][S5][S7][S8]。硬件毛利五年在 8.7%–14.6% 区间,服务毛利五年稳定在 61.6%–76.6%——「硬件引流、服务变现」在分部毛利率上直接可见。
但增长并非一帆风顺。互联网服务收入 2022 年仅 +0.4%(283.21 亿元,同比增速)[S2],说明流量变现遇到瓶颈:用户规模见顶、广告主预算波动、金融与游戏业务受监管影响。这是小米必须直面的下一个问题。
⑤ 护城河
小米的护城河不是技术,不是专利,而是一条「自缚手脚」的承诺。
学不会的真实原因:5% 承诺是信任资产,对手付不起违约成本。
华为、苹果选择高硬件毛利——苹果靠封闭生态的高溢价,华为靠高端品牌与技术溢价;OV(OPPO/vivo)依赖线下渠道分成,渠道本身就要吃掉大量毛利。唯有小米敢于把硬件综合税后净利率锁死在 5%,并写入招股书 [S13]。
这意味着什么?对手若模仿,短期会失去利润——苹果不可能把 iPhone 的毛利压到 5%,那样它的研发投入、供应链掌控、品牌溢价全部崩塌;OV 若模仿,线下渠道体系会先崩掉。不模仿,则永远无法获得小米式的用户忠诚度与互联网服务变现规模。
这是一种「承诺即壁垒」的博弈:小米用 5% 换来了用户「永远性价比」的心智垄断,7.023 亿月活用户就是这个心智的兑现物 [S1]。对手可以复制小米的产品,可以复制小米的渠道,但复制不了这个承诺——因为承诺的本质是「我主动放弃赚钱的权利」,商业逐利本能决定了没人会认真学。
⑥ 风险与反面
周期风险:硬件微利模式在行业下行期缺乏缓冲垫。
智能手机出货量 2022–2023 年连续承压,总收入从 2021 年的 3,283 亿元降至 2022 年的 2,800 亿元、再降至 2023 年的 2,710 亿元,经调整净利润 2022 年一度跌至 85 亿元 [S1][S2][S3][S4][S5]。传统厂商靠高硬件毛利在下行期扛住,小米的硬件毛利只有个位数,下滑时利润弹性极差。
政策风险:互联网服务依赖广告与金融科技,监管可能压缩 76.6% 的高毛利。
2020 年互联网毛利率同比下滑,主因就是金融科技业务减值拨备增加 [S3]。数据隐私、支付牌照、广告合规……任何一条监管收紧,都会直接打在 76.6% 这个高毛利数字上。而这是小米利润结构里最厚的一块。
内部矛盾:造车业务的会计口径与 5% 承诺存在潜在冲突。
2024 年智能电动汽车等创新业务分部经调整净亏损 62 亿元,全年 SU7 交付 136,854 辆,收入 328 亿元 [S1][S7]。按 5% 承诺的逻辑,汽车应如何定价?小米 2024 年起已将造车单列为「智能电动汽车等创新业务」分部 [S1],与「硬件业务」的口径分离——这在会计上规避了承诺冲突,但在用户认知层面,「小米汽车」会不会被归入「小米硬件」,从而引发「承诺变味」的质疑,是雷军必须持续解释的问题。
另一个隐忧是精力分配:雷军自 2021 年 3 月 30 日公告造车起兼任智能电动汽车业务 CEO [S12],主业与第二曲线由同一人掌舵,决策重心偏移的风险始终存在。
⑦ 可复用的结论
- 利润上限换规模:主动锁死硬件利润,可换取用户信任与海量入口,适合高频消费品行业。
- 毛利结构决定估值:低毛利硬件 + 高毛利服务(互联网服务毛利率 61.6%–71.8%)的组合,比单一硬件制造商享有更高估值倍数。
- 第二曲线需明确会计口径:新业务(如造车)若被归类为「硬件」,可能冲击原有利润承诺,需在战略设计阶段就界定清楚。
注:生态链企业投资比例、分账机制等细节在已核实事实档案中未完全覆盖,本文未作具体数字描述;2020 年经调整净利润百万元级精确值未在本轮打开的原文中逐项抄录,本文采用公告口径 130 亿元 [S3]。
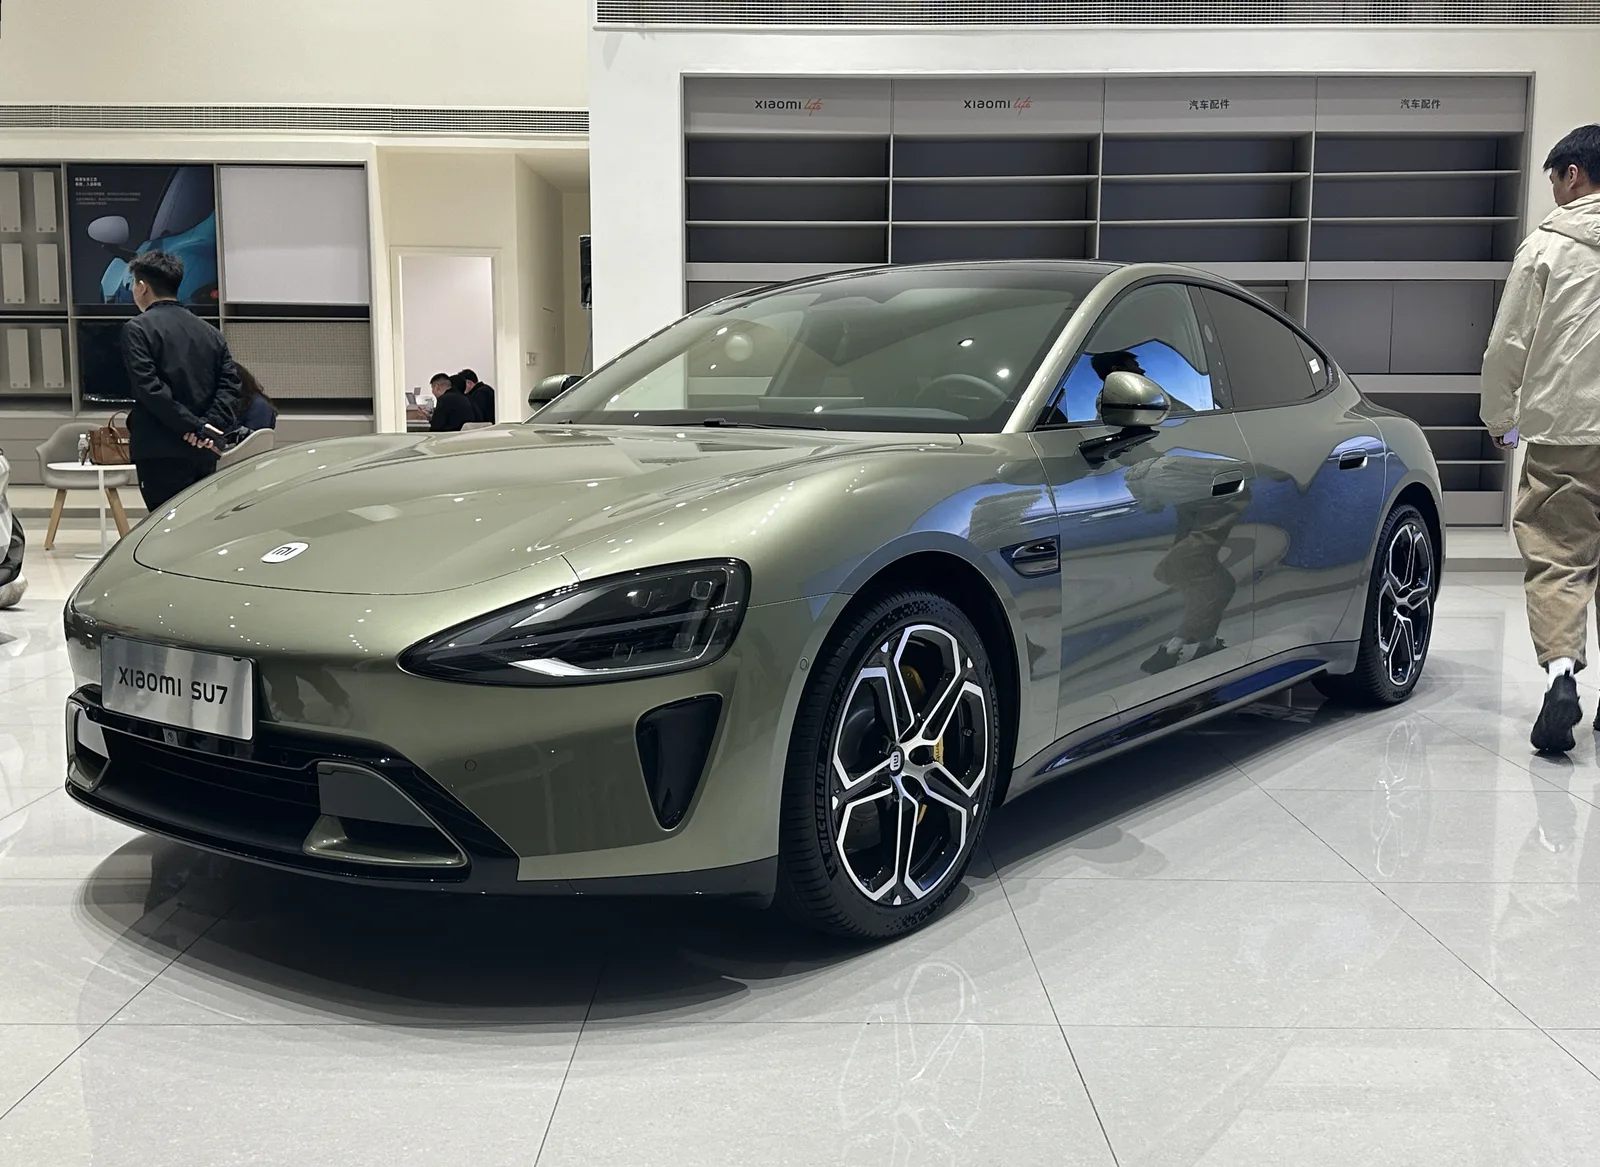
图片来源:封面图:小米 SU7 展厅实车,Wikimedia Commons(CC0);正文图:小米之家门店内景,小米官方图。