一、五视角提问(STORM)
1. 创始人视角(钟睒睒)
1. 为什么在东方树叶连续亏损 6 年仍不下架?「长期主义」背后的决策依据是什么?
2011 年,东方树叶上市。彼时市场上没有无糖茶,消费者喝甜茶喝惯了,这瓶茶被网友戏称「最难喝的饮料」。钟睒睒后来的自述是:前六年没有赚钱。
为什么不下架?因为他在赌一件事:中国消费者会改变口味。他不是在卖一瓶茶,而是在等一个品类成熟。2019 年前后,东方树叶开始转盈;2023 年,茶饮料收入 126.59 亿元、同比 +83.3%,首次超过包装饮用水;2024 年,茶饮料收入 167.45 亿元(+32.3%),继续领跑 [S3][S4]。
决策依据不是情怀,是「品类培育周期」。茶饮料的经营利润率高于包装饮用水,2024 年即饮茶经营利润率 45.2%(研报转述年报分部口径)[S3]。钟睒睒赌的是:只要熬过培育期,高毛利品类会反哺整个公司。
2. 2024 年遭遇网络舆论冲击、包装水市占率下滑,为何选择重启低价纯净水而非坚守高端定位?
2024 年 2 月底起,宗庆后逝世后,网络上出现大量针对公司及创始人的舆论攻击。年报致辞称品牌形象「遭受了历史性的考验」,包装饮用水市占率经历三个月持续下滑 [S3]。
钟睒睒的选择很直接:2024 年 4 月,时隔 24 年重启纯净水(绿瓶),并以低价促销(550ml×12 瓶装曾售 9.9 元,媒体渠道走访口径)[S10][S16]。这不是放弃高端定位,而是用低价产品对冲份额流失——包装水收入下滑 21.3% 时,茶饮料 +32.3% 对冲总量,全年「收入 +0.5%、净利润 +0.4%」,守住基本盘 [S3][S4]。
3. 水源地「先锁定、后建厂」的模式,如何平衡资源投入周期与现金流压力?
答案藏在现金流结构里:一级经销为主、先款后货。经销商先把钱打过来,公司再生产发货。这意味着——水卖出去之前,钱已经到账。
再加上「水源地建厂、水源地灌装」,生产基地围绕水源地与消费市场布局,控制运输半径 [S13]。水每吨运输成本对售价占比高,地理布局直接决定单瓶成本结构。资源投入周期长(一个水源地从锁定到投产可能 5–10 年),但现金流是即时的。这就是钟睒睒的平衡术:用经销商的预付款,养自己的长周期资源。
2. 投资人视角
1. 茶饮料收入 2024 年首超包装饮用水,第二曲线是否已真正接力?可持续性如何验证?
2024 年,茶饮料 167.45 亿元 vs 包装水 159.52 亿元,首次超过 [S3][S4]。但要注意:包装水下滑 21.3% 是主动/被动双因素(舆情 + 价格战),茶饮料高增有基数效应(2023 年 +83.3%)[S3]。
验证可持续性的三个指标:东方树叶市占率(尼尔森口径超 70%,经中期业绩报道转述 [S9])、茶饮料经营利润率能否稳住 2024 年 45.2% 的水平(年报分部口径)、包装水份额是否止跌。短期看,第二曲线已接力;长期看,还需观察无糖茶赛道的竞争烈度。
2. 2024 年毛利率降至 58.1%(主因纯净水促销 + 固定成本分摊上升),高毛利模式是否被价格战侵蚀?
2024 年毛利率 58.1%,较 2023 年 59.5% 回落。年报口径归因:纯净水促销、包装水销量下降致固定成本分摊上升、果汁原料涨价 [S3][S4];兴业证券点评确认毛利 249.16 亿元、毛利率 58.1% 及下降原因 [S14]。
这不是「高毛利模式崩塌」,而是「战术性让利」。2022 年毛利率也曾降至 57.4%(主因 PET 采购成本上升)[S2][S12],随后 2023 年又回到 59.5%。毛利率在 57.4%–59.5% 区间波动,说明公司有能力在价格战后修复利润。
3. 经销商网络与终端覆盖数据上市后未再披露,渠道控制力是否在减弱?
招股书口径:2020 年 5 月 31 日,4,454 名经销商、243 万个以上终端零售网点(其中约 188 万个位于三线及以下城市)、超 48 万个网点配有公司品牌形象冰柜 [S13]。
上市后(2021–2024 年),公司年度业绩公告未再单独披露经销商数量与终端网点总数,公开渠道未核到年报原文数字。研报有「2024 年终端约 300 万家」的估算,属研报估算口径,不得当作公司披露数据。
渠道控制力是否减弱?从 2024 年年报「包装水市占率仍居市场第一」的表述看 [S3],控制力未崩,但透明度下降是事实——投资者只能靠估算,这是公司治理层面的一个缺口。
3. 竞争对手视角(如娃哈哈、康师傅)
1. 农夫山泉的水源地储备(12 个国家级水源地周边)为何难以被复制?
截至 2024 年 12 月 31 日,全国布局 12 个主要水源地 [S3]。上市时已布局十大水源地(千岛湖、长白山、丹江口、万绿湖、天山玛纳斯、峨眉山、太白山、武陵山、雾灵山、大兴安岭),2022 年新增武夷山、大明山 [S13][S11]。
关键是「先锁定、后建厂」。水源地多为国家级水源保护地周边,资源不可再生,且布局需提前 5–10 年锁定。竞争对手即使有钱,也抢不到已锁定的水源地。这是天然垄断性壁垒。
2. 其「天然水」定位与纯净水/矿泉水的差异化,是否构成真正的品类壁垒?
2000 年 4 月,农夫山泉宣布停止生产纯净水、全部改产「天然水」,公开宣称纯净水对健康无益,掀起「世纪水战」:娃哈哈等 69 家纯净水企业联合声讨并互诉,公司最终被罚款 20 万元(媒体口径)[S7][S8]。
这个事件的意义在于:它把「天然水」从一个产品概念变成品类认知。今天消费者看到农夫山泉,默认是「天然水」;看到绿瓶,才默认是「纯净水」。品类认知一旦建立,后来者很难颠覆。
3. 面对农夫山泉 2024 年的低价纯净水反击,中小品牌为何成「炮灰」?
550ml×12 瓶装售 9.9 元,折合约 0.825 元/瓶 [S10][S16]。中小品牌成炮灰的原因:农夫山泉有规模效应(单瓶成本低)、有渠道网络(48 万个冰柜网点)、有品牌认知。中小品牌要么跟进促销(亏损),要么退出(失份额)。
4. 用户视角(经纪人/消费者)
1. 消费者为何愿意为「天然水」支付高于纯净水的价格?水源故事是否真的影响购买决策?
广告语「我们不生产水,我们只是大自然的搬运工」源于「天然水」定位 [S7][S8]。消费者愿意多付钱,是因为「水源故事」降低了决策成本——千岛湖、长白山、丹江口,这些名字自带「好水」联想。
影响购买决策的程度:无法量化(公司未披露调研数据),但从 2000 年水战至今 24 年,天然水定位未被颠覆看,故事是有效的。
2. 东方树叶从「最难喝饮料」到市占率超 70%,用户口味偏好如何被长期培育?
2011 年上市时,无糖茶是空白市场,消费者不习惯。公司没有下架,而是持续投放广告、铺货、教育市场。2019 年前后转盈,2023 年爆发 [S9]。
用户口味偏好是被「时间」培育出来的,不是被「促销」买出来的。东方树叶市占率超 70%(尼尔森口径,经中期业绩报道转述 [S9])是长期投入的复利结果。
3. 经销终端(尤其三线以下城市)的铺货密度与冰柜投放,如何影响购买便利性?
2020 年 5 月 31 日,约 188 万个终端位于三线及以下城市,超 48 万个网点配有公司品牌形象冰柜 [S13]。铺货密度 + 冰柜 = 购买便利性。消费者在便利店、小卖部随手就能拿到农夫山泉,这是渠道壁垒的用户侧体现。
5. 财务分析师视角
1. 毛利率五年在 57.4%–59.5% 区间波动,成本结构(PET 原料、运输、固定成本分摊)如何影响盈利?
- 2022 年 57.4%:主因 PET 采购成本上升 [S2][S12]
- 2024 年 58.1%:主因纯净水促销、包装水销量下降致固定成本分摊上升、果汁原料涨价 [S3][S4]
PET 是包装水的主要包材,价格波动直接影响毛利;运输成本因「水源地建厂」模式已部分内化;固定成本分摊则随销量波动。毛利率区间波动说明成本结构可控,但非完全免疫外部冲击。
2. 包装水收入 2024 年下滑 21.3% 而茶饮料 +32.3%,板块收入结构变化对整体估值有何影响?
包装水占比由 47.5%(2022 年)降至 37.2%(2024 年),茶饮料占比升至 39.0%、居各板块第一 [S2][S3]。板块结构变化意味着:公司从「单一包装水驱动」转向「双轮驱动」。估值逻辑也从「成熟现金牛」转向「成长 + 现金牛」组合,理论上支撑更高估值倍数。
3. 净利润增速(2020–2024:52.77→121.23 亿元)快于收入增速(228.77→428.96 亿元),杠杆/经营效率提升体现在哪里?
2020–2024:收入 228.77→428.96 亿元,净利润 52.77→121.23 亿元 [S1][S4]。净利润增速快于收入增速,体现经营杠杆:茶饮料高利润率拉升整体盈利,固定成本被更大营收基数摊薄。
二、研究提纲(七节骨架)
① 一句话模式
农夫山泉靠「稀缺水源地资源 + 先款后货的经销网络 + 高毛利茶饮料第二曲线」赚钱:以 12 个国家级水源地周边建厂控制成本,以一级经销商先款后货锁定现金流,以东方树叶等高毛利茶饮料对冲包装水周期。2024 年,茶饮料收入 167.45 亿元首次超过包装饮用水 159.52 亿元,成为第一大收入来源 [S3][S4]。
② 故事:它遇到了什么问题
2000 年,中国瓶装水市场被纯净水主导。娃哈哈、乐百氏等巨头都在卖纯净水,钟睒睒却做了一个疯狂决定:停产纯净水,改产「天然水」,并公开宣称纯净水对健康无益。
结果:娃哈哈等 69 家纯净水企业联合声讨并互诉,农夫山泉被罚款 20 万元(媒体口径)[S7][S8]。这是「世纪水战」,也是农夫山泉第一次被全网围攻。
2011 年,东方树叶上市。无糖茶是空白市场,消费者不习惯,这瓶茶被网友评为「最难喝饮料」之一。钟睒睒的自述是:前六年没有赚钱 [S9]。
2024 年,宗庆后逝世后,网络上出现大量针对公司及创始人的舆论攻击。年报称品牌形象「遭受了历史性的考验」,包装饮用水市占率经历三个月持续下滑 [S3]。
三次危机,三次选择:第一次选择「硬刚」,第二次选择「等待」,第三次选择「反击」。每一次选择都反直觉,但每一次都赢了。
③ 解法:模式怎么运转
水源地建厂:不在城市自来水厂取水,而是锁定稀缺优质水源地(多为国家级水源保护地周边),再围绕水源地建产能。生产基地围绕水源地与消费市场布局,控制运输半径——水每吨运输成本对售价占比高,地理布局直接决定单瓶成本结构 [S13]。
经销网络:以一级经销为主、经销商先款后货;偏远地区经一级经销商与次级经销商三方协议覆盖;公司销售团队定期拜访终端核查库存与陈列。经销收入在上市前各年占总收入约 95% [S13]。
第二曲线:茶饮料(东方树叶+茶π)经营利润率高于包装饮用水,2024 年即饮茶经营利润率 45.2%(年报分部口径经研报转述 [S3])。年报将茶饮料表述为「保障和推动集团业绩增长的强力引擎」。
2024 年应对:舆情冲击下包装水收入下滑 21.3%,公司以绿瓶纯净水低价产品切入纯净水市场对冲份额流失,同时茶饮料高增对冲总量——全年「收入 +0.5%、净利润 +0.4%」,守住基本盘 [S3][S4]。
未核实(红线留空):经销商返利/激励政策细节,招股书未详述,本轮在公开渠道未核到,成稿不写。
④ 怎么赚钱
收入公式:包装饮用水 + 茶饮料 + 其他饮料。
收入序列(2020–2024,年报口径):228.77→296.96→332.39→426.67→428.96 亿元 [S1][S3][S4]。
净利润序列:52.77→71.62→84.95→120.79→121.23 亿元 [S1][S3][S4]。
毛利率序列:59.0%→59.5%→57.4%→59.5%→58.1% [S1][S2][S3][S4]。
板块结构:包装饮用水 2022 年 182.63 亿元 → 2023 年 202.62 亿元 → 2024 年 159.52 亿元(占比由 47.5% 降至 37.2%)[S2][S3];茶饮料 2021 年 45.79 亿元 → 2022 年 69.06 亿元 → 2023 年 126.59 亿元 → 2024 年 167.45 亿元(占比升至 39.0%,居各板块第一)[S1][S2][S3]。
毛利率下降归因(2024 年):纯净水促销、包装水销量下降致固定成本分摊上升、果汁原料涨价 [S3][S4];兴业证券点评确认毛利 249.16 亿元、毛利率 58.1% 及下降原因 [S14]。
未核实(红线留空):单瓶成本结构(PET 原料占比、运输成本占比),档案未提供统一口径,成稿不估算。
⑤ 护城河
水源地稀缺性:12 个国家级水源地周边,先锁定后建厂 [S11][S13]。
经销网络:2020 年 5 月 31 日,4,454 名经销商覆盖 243 万个以上终端(其中约 188 万个位于三线及以下城市),超 48 万个网点配有公司品牌形象冰柜 [S13]。
东方树叶:13 年培育期(2011 年上市、前六年亏损仍不下架),市占率超 70%(尼尔森口径,经中期业绩报道转述 [S9])。
学不会的真实原因:水源地资源具有天然垄断性——国家级水源保护地不可再生,且布局需提前 5–10 年锁定,竞争对手无法在短期内复制 [S13][S15]。即使有钱,也抢不到已锁定的水源地。
未核实(红线留空):2024 年终端网点数(研报估算 300 万家),成稿引用须明确标注为估算,不得当作公司披露数据。
⑥ 风险与反面
舆情周期:2024 年舆情冲击下,包装水市占率三个月持续下滑、价格战开打 [S3][S10]。创始人个人 IP 与公司品牌深度绑定,舆论风险是结构性风险。
毛利率压力:2024 年毛利率降至 58.1%,主因 PET 原料涨价、纯净水促销、固定成本分摊上升 [S3][S14]。成本结构受大宗商品价格波动影响,非完全可控。
政策风险:水源地多为国家级水源保护地,环保政策收紧可能限制开发(⚠️ 未核实,成稿不引用具体政策条款)。
单品损益不透明:东方树叶累计亏损金额未披露,网络流传「累计亏损超 5 亿元」为自媒体测算,未核实,成稿不引用具体金额,只可用「前六年不赚钱」的创始人自述口径 [S9]。
⑦ 可复用的结论
- 稀缺资源前置锁定:在资源型行业(矿产、水源地、牌照),提前 5–10 年锁定稀缺资源可构建长期壁垒——农夫山泉用 12 个水源地锁住成本结构 [S11][S13]。
- 长期主义培育新品类:东方树叶 13 年亏损培育,证明高毛利新品类需容忍长周期,不能以短期损益考核——2024 年茶饮料经营利润率 45.2% 是长期投入的复利 [S3]。
- 双轮驱动对冲周期:包装水(现金流业务)+ 茶饮料(高增长业务)组合,可在单一板块受挫时守住整体基本盘——2024 年包装水 -21.3% 时,茶饮料 +32.3% 对冲总量 [S3][S4]。
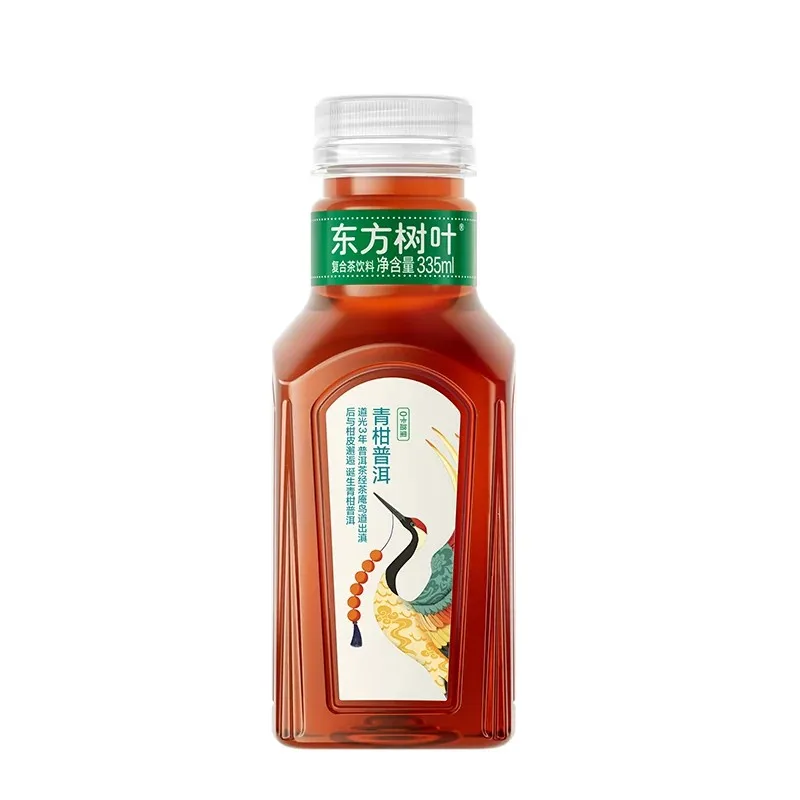
图片来源:封面图:农夫山泉 380ml 量贩装产品图;正文图:东方树叶青柑普洱产品图(均为产品实物图,编辑性引用)。