一句话模式
海底捞靠「极致服务」把顾客留在店里,用高翻台率养活单店模型,再靠直营重资产把门店铺到全国。2024 年 427.55 亿元收入里,餐厅经营收入 403.98 亿元、外卖 12.54 亿元,九成以上来自堂食。翻台率是核心指标——2024 年 4.1 次/天。钱怎么分?门店员工计件工资、店长低底薪高分红,分红和门店业绩绑定。但服务越极致,人力成本越高:2024 年员工成本 141.13 亿元,占收入约 33%,这是整个模式最大的矛盾点。
故事:它遇到了什么问题
2019 年的海底捞,坐在山顶吹风。那年全年平均翻台率 4.8 次/天,是上市后的历史高点;年末门店 768 家,正从区域火锅品牌往全国连锁狂奔。张勇和团队相信一件事:海底捞的服务护城河够深,门店开到哪里,生意就能火到哪里。
转折发生在 2020 年。疫情突袭,餐饮行业集体停摆,海底捞却做了一个让所有人瞠目结舌的决定——全年新开业 544 家餐厅,把全球门店网络推到 1,298 家。管理层当时的逻辑很清晰:竞争对手在收缩,这是抢份额的机会;只要疫情过去,这些店会爆满。
这个判断在 2021 年彻底崩了。那年又新开 421 家,年末门店冲到 1,443 家见顶,但翻台率一路跌到 3.0 次/天。顾客没回来,房租、人力、食材却一分没少。2021 年,海底捞录得上市以来首次年度亏损,归母净利润 -41.63 亿元。其中,闭店相关的一次性损失及减值超过 36.5 亿元,几乎吃掉了全部亏损。
2021 年 6 月的股东大会上,张勇公开承认「判断错误、盲目自信」——这是媒体对股东大会发言的转述,并非公告原文。一句话背后是一个企业从激进扩张到急刹车的全部狼狈。
解法:模式怎么运转
2021 年 11 月 5 日,海底捞公告启动「啄木鸟计划」:在 2021 年 12 月 31 日前逐步关停约 300 家经营表现未达预期的餐厅。到年末,260 家永久关闭、32 家暂时停业休整,全年共关闭 276 家。
关店的标准是什么?年报口径是「经营表现未达预期」,没有公开披露具体的翻台率阈值。但逻辑不难推:一家店如果长期低于盈亏平衡点,继续开着只会拖垮整盘棋。为什么选择闭店而不是降价促销保翻台率?因为海底捞的翻台率是靠服务堆出来的,降价只能短期拉客流,却会稀释品牌溢价,且无法解决选址失误这个结构性问题。
关店之后,员工怎么办?2021 年年报称受影响员工「有机会继续在集团工作,并未因餐厅关闭而裁员」。员工总数从 2021 年末的 146,584 人降到 2022 年末的约 107,600 人——这里要区分两个事实:公司没有主动裁员,但关店自然带走了近 4 万人。
2022 年下半年,海底捞又启动「硬骨头计划」,重开部分此前关停的餐厅,全年共 48 家恢复营业。这是给啄木鸟计划留的后门——有些店只是暂时低迷,市场回暖就能活过来。
真正的转折在薪酬机制。2022 年,海底捞把门店激励从「高底薪、低分红」改成「低底薪、高分红」,分红与所在门店经营业绩绑定。管理层把这叫「连住利益,锁住管理」。门店员工(店长以下)实行计件工资——干得多拿得多。这套机制的核心是:把打工人的心态变成经营者的心态。店长不再是执行者,而是自己门店的「小老板」,业绩好分红厚,业绩差白干。
怎么赚钱
海底捞的收入公式很简单:收入 = 翻台率 × 客单价 × 门店数。翻台率是其中最敏感的杠杆。
| 年度 | 总收入(亿元) | 归母净利润(亿元) | 翻台率(次/天) |
|---|---|---|---|
| 2020 | 286.14 | 3.09 | 3.5 |
| 2021 | 411.12 | -41.63 | 3.0 |
| 2022 | 347.41(含已终止经营;持续经营 310.39) | 13.73 | 3.0 |
| 2023 | 414.53 | 44.99 | 3.8 |
| 2024 | 427.55 | 47.08 | 4.1 |
注意 2022 年的口径差异:347.41 亿元是持续经营加已终止经营合计,其中持续经营收入 310.39 亿元。2023 年起特海国际已完成分拆,数字就是纯大中华区口径。
翻台率从 3.0 修复到 4.1,对应净利润从 -41.63 亿跳到 47.08 亿。这个修复速度远超市场预期。2024 年全年接待顾客 4.15 亿人次,同比增长 4.5%。
但人力成本始终悬在头顶。2020 年员工成本 96.77 亿元、占收入 33.8%;2021 年冲到 148.75 亿元、占比 36.2%;2022 年持续经营口径 102.40 亿元、33.0%;2023 年 130.40 亿元、31.5%;2024 年 141.13 亿元、约 33.0%。服务溢价换来了高翻台率,但人力成本常年压在三分之一收入上,一旦翻台率下滑,这个刚性成本几乎没有压缩空间。
护城河
海底捞的护城河不是某一项技术或专利,而是一套需要时间沉淀的组织能力。
最难的复制点是店长分红制。制度本身写在纸上谁都能学,但「低底薪、高分红」能成立的前提是:海底捞有十年以上积累的管理者梯队。店长要真正为门店盈利负责,得先被信任过、被培养过、在多个岗位轮转过。新品牌可以高薪挖店长,但挖不来一整套「愿意为门店生死负责」的店长文化。
蜀海供应链是第二条护城河。集团以蜀海等自有体系承担食材采购与配送,把原材料成本控制在可预期范围内。竞争对手要追上这个成本结构,需要的不是钱,是多年建立的供应链网络和规模效应。
门店密度是第三条。2024 年末海底捞品牌共经营 1,368 家餐厅(自营 1,355 家、加盟 13 家)。高密度布局带来品牌曝光和供应链效率的双重红利,后来者要在同一区域正面竞争,成本极高。
风险与反面
海底捞的翻台率历史就是一部周期曲线:2019 年 4.8 → 2021 年 3.0 → 2024 年 4.1。这种强周期性意味着扩张决策永远带着赌性——2021 年的巨亏就是扩张决策风险的直接体现,闭店减值一次性损失超过 36.5 亿元。
人力成本刚性是另一个硬约束。员工成本常年占收入约三分之一,在翻台率下行周期里几乎无法压缩。2021 年翻台率跌到 3.0 时,人力成本不仅没降,反而因为关店安置和薪酬结构调整升到 36.2%。
从纯直营到开放加盟是战略转向,也透着焦虑。2024 年 3 月公司首次引入加盟,年末仅 13 家,占比不足 1%。方向已经变了,但步子极小——加盟门店数量还不足以影响财报结构。
海外业务分拆是另一条防线。2022 年 12 月 30 日,特海国际(9658.HK)以实物分派及介绍方式在港交所上市,海底捞自此聚焦大中华区,海外业务在报表中列为已终止经营业务。这对估值是中性偏利好——把不确定的海外增长从主表剥离,让大中华区业务的盈利质量更清晰。
可复用的结论
- 门店管理者实行「低底薪、高分红」且与单店业绩强绑定,能把打工人心态变成经营者心态,这是组织层面最值钱的机制。
- 用翻台率而非收入规模作为扩张决策的核心指标,避免盲目开店——海底捞 2021 年的教训就是反例。
- 建立自有供应链体系,把食材成本控制在可预期范围内,这是重资产餐饮的长期护城河。
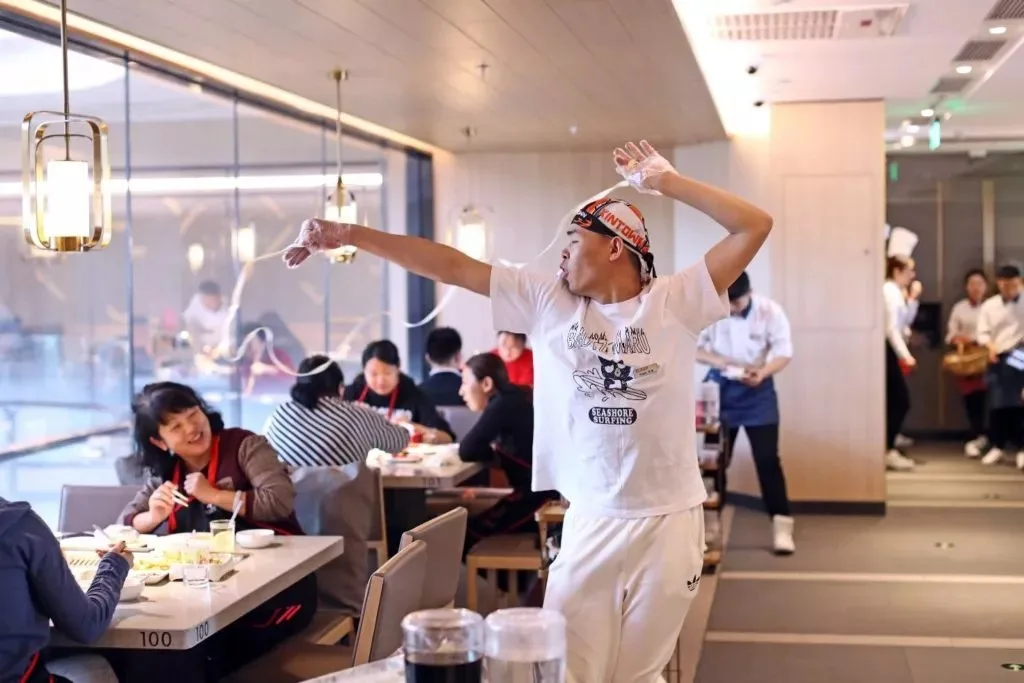
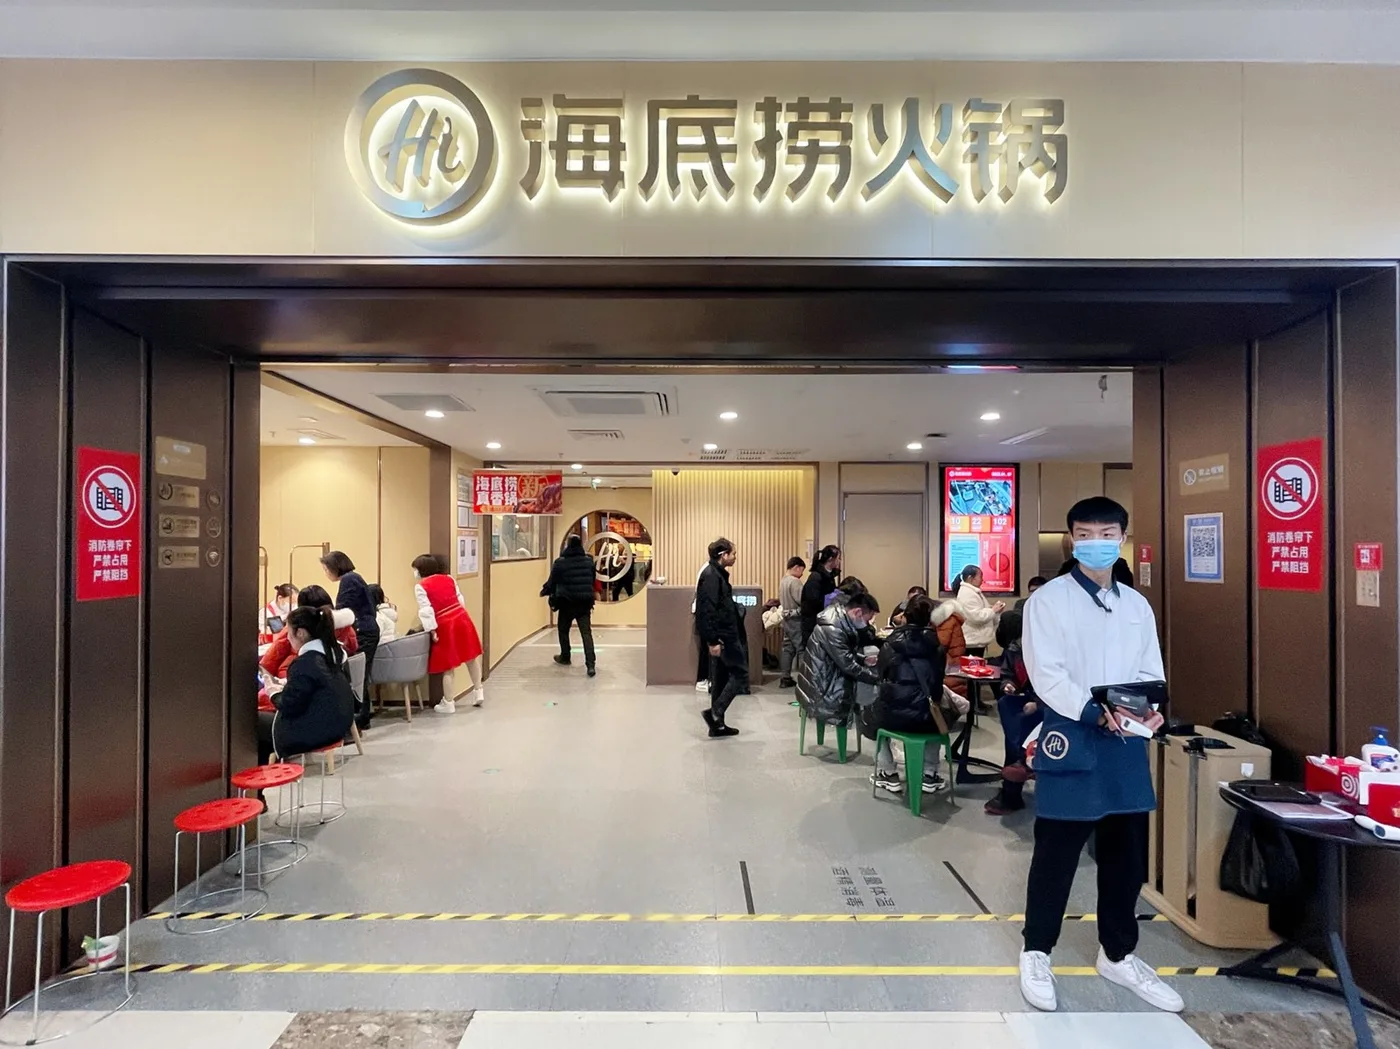
图片来源:封面图:海底捞门店内甩面表演实景,Dao Insights 报道配图;正文图:海底捞门店等候区,南方+图库。