① 一句话模式
东方甄选(HKEX: 1797)核心靠多渠道直播切入自营产品供应链变现。公司以抖音为主阵地,同步布局自有App及淘宝,FY2025自营产品营收约35亿元,占总营收约80%,毛利率提升至32%。但在2024年7月将董宇辉及「与辉同行」以7,658.55万元出售剥离后,持续经营净溢利仅为619.1万元。
② 故事:它遇到了什么问题
2021年夏天,中国商业史上最猝不及防的一场行业剧震降临教培领域。
当年7月,“双减”政策(《关于进一步减轻义务教育阶段学生作业负担和校外培训负担的意见》)正式出台,学科类校外培训面临根本性规范[S14]。对于当时尚命名为“新东方在线”的港股上市公司(开曼群岛注册,股票代码1797)而言,这无异于晴天霹雳——其K-12教育业务中的义务教育阶段(K9)学科培训不仅是核心发动机,更占据了截至2021年5月31日止两个财年K-12分部营收约58%–73%的体量[S15]。
灾难迅速反映在财务报表上。2021年10月25日,公司正式发布公告,终止中国内地义务教育阶段学科类校外培训业务,旗下探索下沉市场的标志性产品“东方优播”全面关停[S15]。回看公司FY2021财报(财年截至2021年5月31日),其总营收为14.18亿元,年内亏损高达16.58亿元[S5]。到了政策全面冲击显现的FY2022,总营收进一步腰斩至8.99亿元(其中持续经营业务收入仅6.01亿元),年内继续录得净亏损5.34亿元[S3][S4]。
在极短的时间窗口内,曾经支撑千百个教学中心运转的业务引擎被迫熄火。新东方集团退租了上千家教学点,将数万套崭新的桌椅捐赠给乡村学校。而留给新东方在线管理团队的,是一个异常残酷的现实:现金储备在持续失血,数百名拥有高超语言表达与舞台控场能力的骨干教师面临职业真空,公司需要立刻找到一条能承载组织存续的替代道路。
这不是一次深思熟虑的主动战略升级,而是一次被政策倒逼至悬崖边缘的求生转身。
在随后的内部探索中,新东方没有盲目跟风去挤跨境电商或本地生活,而是将目光锁定在了正处于爆发期的短视频与直播电商赛道。俞敏洪与管理团队做出了一个令当时外界颇感惊诧的决定:让昔日西装革履、站在讲台前拆解语法和修辞的英语名师,走进直播间拿起农产品带货。
2021年12月28日,“东方甄选”抖音直播间正式开播,主打农产品及生鲜直播带货[S13][S16]。然而开局极尽惨淡。在开播最初的半年里,直播间观众寥寥无几,销售额惨淡,外界舆论充斥着嘲讽与质疑,认为一家名校教培龙头沦落为“菜贩子”是典型的病急乱投医。
转折点发生在2022年6月。前新东方高三英语名师董宇辉在直播间手持白板,一边用流畅的中英双语讲解牛排、大米,一边引经据典,将苏东坡的豁达、阿勒泰的麦浪与人间烟火气融为一炉[S3][S13]。这种反差强烈的知识型讲解短视频瞬间引爆社交网络。东方甄选直播间的单日在线人数、粉丝体量与成交额迎来爆发式跃升,新东方在线从一家濒临衰亡的在线教培机构,一夜之间被资本市场全面重估为头部直播电商平台。
③ 解法:模式怎么运转
爆红只是流量赐予的入场券,真正决定这家公司能否活下去的,是其后续构建的商业转化机制。东方甄选的核心逻辑没有止步于赚取流量佣金的传统MCN,而是迅速推行“主播带货为表、自营产品为里”的复合电商飞轮。
1. 前台触角:内容差异化与教师主播矩阵
在传统的直播电商生态中,主播的标配是亢奋的叫喊、倒数秒杀与“全网最低价”的价格博弈。东方甄选则反其道而行之,将新东方教师的知识积累与演讲能力直接降维移植到带货场景。
- 机制分工:主播承担的不仅是销售员角色,更是文化内容创作者。他们无需依赖极端的降价表演,而是通过文学阐释、历史典故和双语教学赋予商品文化附加值。
- 用户心智:这种内容降维打破了大众对直播带货的审美疲劳,在消费者心智中建立了“买东西顺便上了一堂文化课”的信任感,为高单价、高复购的产品转化提供了信任底盘。
2. 中台核心:从佣金通道到自营供应链
绝大多数MCN机构的核心收入来源是收取品牌方的坑位费和佣金抽成。但佣金模式受制于品牌方预算与平台流量分发,毛利空间易受挤压,且极度依赖外部供货商的品控。东方甄选早在2022年4月就推出了首款自营产品[S1],开启了向“产品公司”演进的关键一步:
- 自营产品渗透路径:在FY2023,自营产品总营收便突破了26亿元,占据当时自营产品及直播电商分部收入(39亿元)约三分之二,占公司总营收的58%,推出的自营产品数量超过120个[S3]。
- 体量持续攀升:到FY2024,自营产品GMV达到57亿元,占总GMV约40%,自营产品SKU累计扩充至488款[S1][S2]。进入FY2025,自营产品GMV录得38.1亿元,占总GMV比例进一步上升至43.8%;自营产品营收约35亿元,在总营收中的占比高达约80%,累计推出的自营产品SPU达到732款[S6]。
- 利润分配重构:从卖别人的货、赚佣金与服务费,转变为直接掌控供应链的自营销售。年报数据显示,正是自营产品占比的大幅上升,直接带动公司的持续经营业务综合毛利率从FY2024的25.9%显著提升至FY2025的32%[S6]。自营产品成为了东方甄选真正的毛利底座。
3. 后台渠道:多平台布局对抗单一流量垄断
依赖单一平台的网红经济存在天然的脆弱性。东方甄选在确立自营品类壁垒后,迅速展开全渠道分流战略:
- 平台多元化:2023年8月29日,东方甄选正式登陆淘宝直播开启首秀,破除抖音排他绑定[S16]。
- 私域护城河建设:公司全力打造并运营自有App。根据财报披露,FY2024自有App的GMV约占公司总GMV的8.4%[S1];而在FY2025,自有App创造的GMV达到13.7亿元,在总GMV中的占比攀升至15.7%[S6][S13]。
- 渠道权衡机制:尽管来自抖音的GMV在FY2023至FY2025年报表述中依然占据“大部分”[S1][S3],但自有App的两位数渗透,让东方甄选拥有了抵御公域流量波动的安全气垫。
4. 彻底脱壳:切割教育资产
为了让资本市场与组织架构彻底聚焦,2023年11月21日,公司公告建议向控股股东新东方出售全部教育业务(包括大学教育及机构客户业务等),现金作价15亿元[S9]。该交易于2024年1月18日经股东特别大会批准,并于2024年3月1日完成交割[S9][S11]。至此,这家前身名为“新东方在线”的企业彻底蜕变为一家纯粹的自营产品及直播电商运营商[S7][S9]。
④ 怎么赚钱
东方甄选的盈利模型经历了从“纯在线教育亏损”到“直播流量爆发”,再到“自营产品主导、承受剥离阵痛”的剧烈变迁。五年财报数据勾勒出清晰的演化轨迹(公司财年截至每年5月31日):
1. 营收与净利变迁(FY2021–FY2025)
| 财年 | 总营收(亿元) | 年内溢利/亏损(亿元) | GMV(亿元) | 核心业务特征与口径说明 |
|---|---|---|---|---|
| FY2021 | 14.18 | -16.58 | 未披露 | 纯在线教育业务期,K9学科培训为主力,行业剧震前夕[S5] |
| FY2022 | 8.99(持续经营6.01) | -5.34 | 未披露 | 双减落地业务关停,年底启动直播带货,亏损收窄[S3][S4] |
| FY2023 | 45.10 | 9.71 | 100 | 双语直播出圈,自营破局,全面扭亏为盈[S3] |
| FY2024 | 70.73(持续经营65.26) | 17.20 | 143 | 直播业务鼎盛期,利润含出售教育业务税后处置收益约13亿[S1][S2] |
| FY2025 | 43.92(持续经营口径) | 0.61 | 87 | 剥离与辉同行,自营占80%,持续经营净溢利619.1万元[S6][S13] |
(注:FY2021与FY2022直播电商GMV公司未披露;FY2021–FY2024营收与利润为持续经营+已终止经营合计口径;FY2025营收43.92亿元为持续经营口径,年内溢利6,074.5万元包含已终止经营影响。)
2. 收入与利润的公式拆解
在完成教育业务剥离与与辉同行独立后,东方甄选当前的盈利模型可以高度抽象为如下公式:
总营收 = 自营产品收入 + 第三方直播佣金与服务费
经营溢利 = 总营收 × 综合毛利率(FY2025 为 32%)− 销售、履约及研发行政费用 − 特殊处置开支
数据背后的财务玄机
表面上看,FY2024净利润高达17.20亿元,似乎迎来了盈利巅峰,但这其中包含了巨大的非经常性因素:2023年11月向母公司新东方出售教育业务,为FY2024贡献了高达约13亿元的税后处置收益,占据了当年年内溢利约四分之三[S1][S2]。若剔除该一次性收益,公司当期持续经营业务的调整后净利润实际为7.09亿元[S2]。
而FY2025的财务剧变则源于另一桩明星资产的剥离:
- 营收收缩:FY2025持续经营业务收入为43.92亿元,较FY2024同口径的65.26亿元同比减少32.7%[S6];GMV由FY2024的143亿元下滑39.2%至87亿元[S13]。
- 利润结构:FY2025公司录得年内溢利6,074.5万元(约0.61亿元),其中公司股东应占溢利为573.5万元,持续经营业务净溢利仅为619.1万元[S6]。这一断崖式下滑主要是由于出售与辉同行产生的一次性开支拖累——仅在FY2025中期,公司就录得净亏损9,650万元[S13]。
- 真实经营水位:公司官方披露,若剔除出售与辉同行的财务影响,FY2025持续经营业务净溢利实际为1.35亿元(而FY2024剔除该影响后的同口径净溢利为1.04亿元,同比实现+30%增长)[S6]。这意味着,虽然剥离明星主播导致公域流水骤降,但凭借综合毛利率从25.9%提升到32%的自营基本盘,公司在剔除扰动后维持住了1.35亿元的常态经营利润[S6]。
⑤ 护城河
直播电商行业门槛极低,从头部网红到演艺明星,几乎所有人都在带货。为何好未来、高途等同赛道教培机构纷纷效仿却未能复刻东方甄选的跃升?它的护城河究竟由什么构成?
1. 无法工业化速成的“教师型表达力”与心智信用
竞争对手可以轻易用高薪挖角带货主播,也可以按图索骥复制选品清单,但新东方多年沉淀的师资选拔与演讲训练体系无法被短期克隆。
- 新东方的名师体系早在线下时代就经过了数万名学员的严苛筛选,具备极高的幽默感、控场能力、跨学科叙事储备与同理心。这种能力不是MCN机构“话术培训班”一个月就能调教出来的。
- 消费者在面对普通主播时,防备心理极强,默认对方是在“赚差价”;但面对知识型主播时,其长年累积的“传道受业”心智天然稀释了商业推销的铜臭味。这种独特的信任溢价,使得东方甄选无需在直播间高喊低俗促销口号,就能维持相对稳定的商品客单价。
2. 732款自营SPU的实体供应链研发壁垒
很多MCN机构尝试做自有品牌,往往止步于贴牌几款坚果或纸巾。而东方甄选从2022年4月推出首款自营产品起,到FY2025累计推出了732款SPU[S1][S6]。
- 自营产品占比从FY2023的58%(收入超26亿元)一路攀升至FY2025的80%(收入约35亿元)[S3][S6]。
- 这背后涉及农产品源头直采、质检品控、冷链仓配协同与包
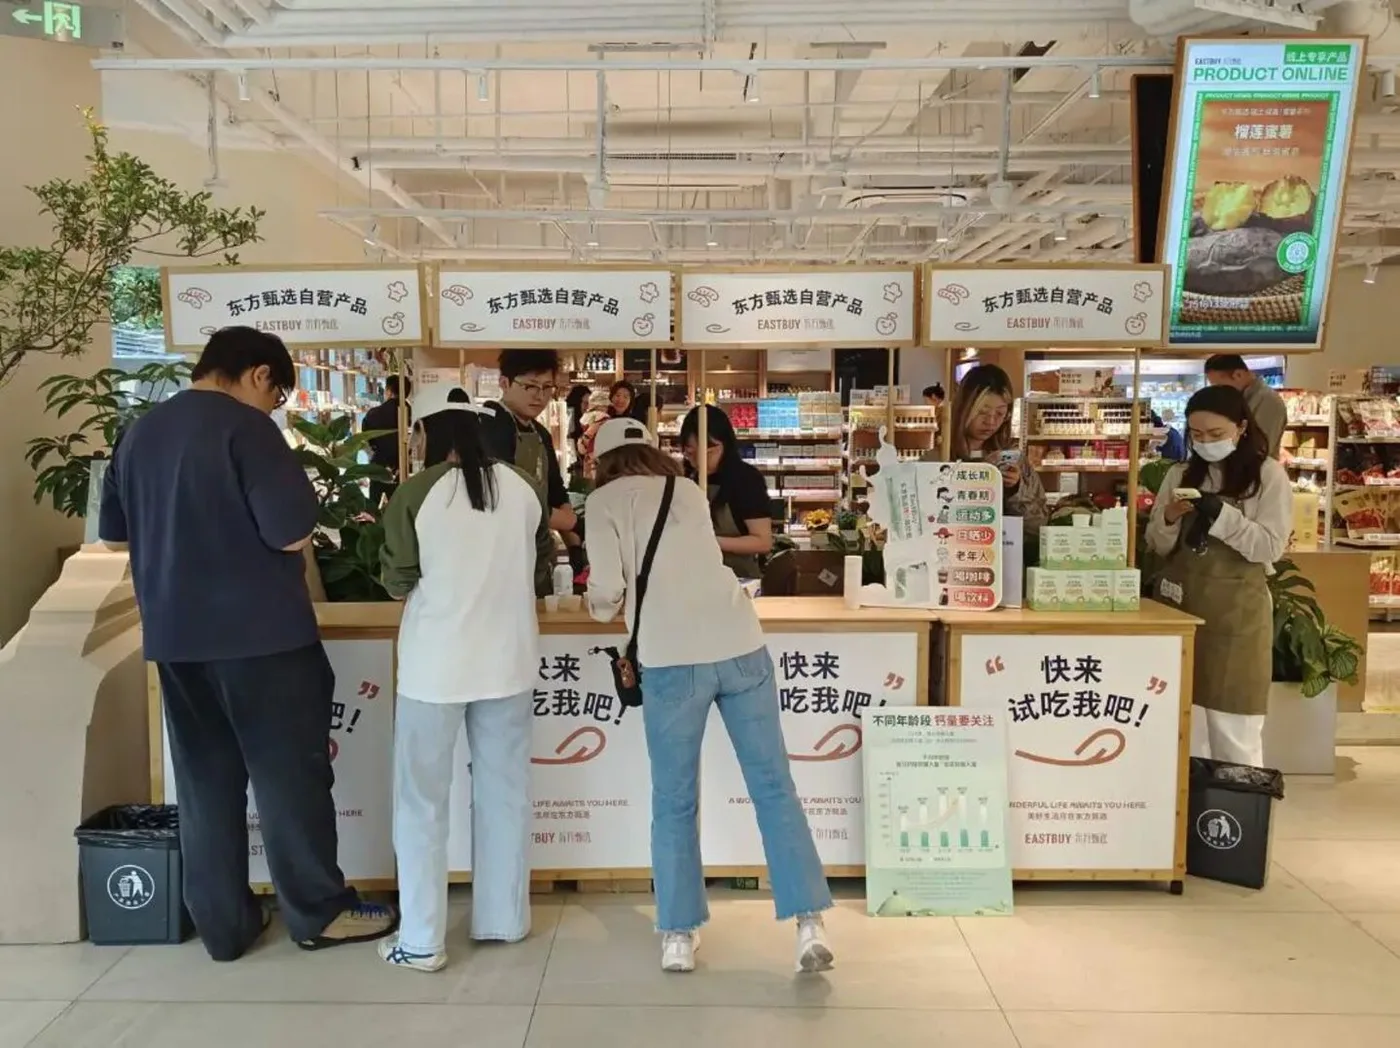
图片来源:封面图:东方甄选直播间(董宇辉出镜),财新报道配图;正文图:东方甄选线下店自营产品专柜,钛媒体报道配图。